

Prorrogada a desoneração da gasolina e do etanol
10 de novembro de 2026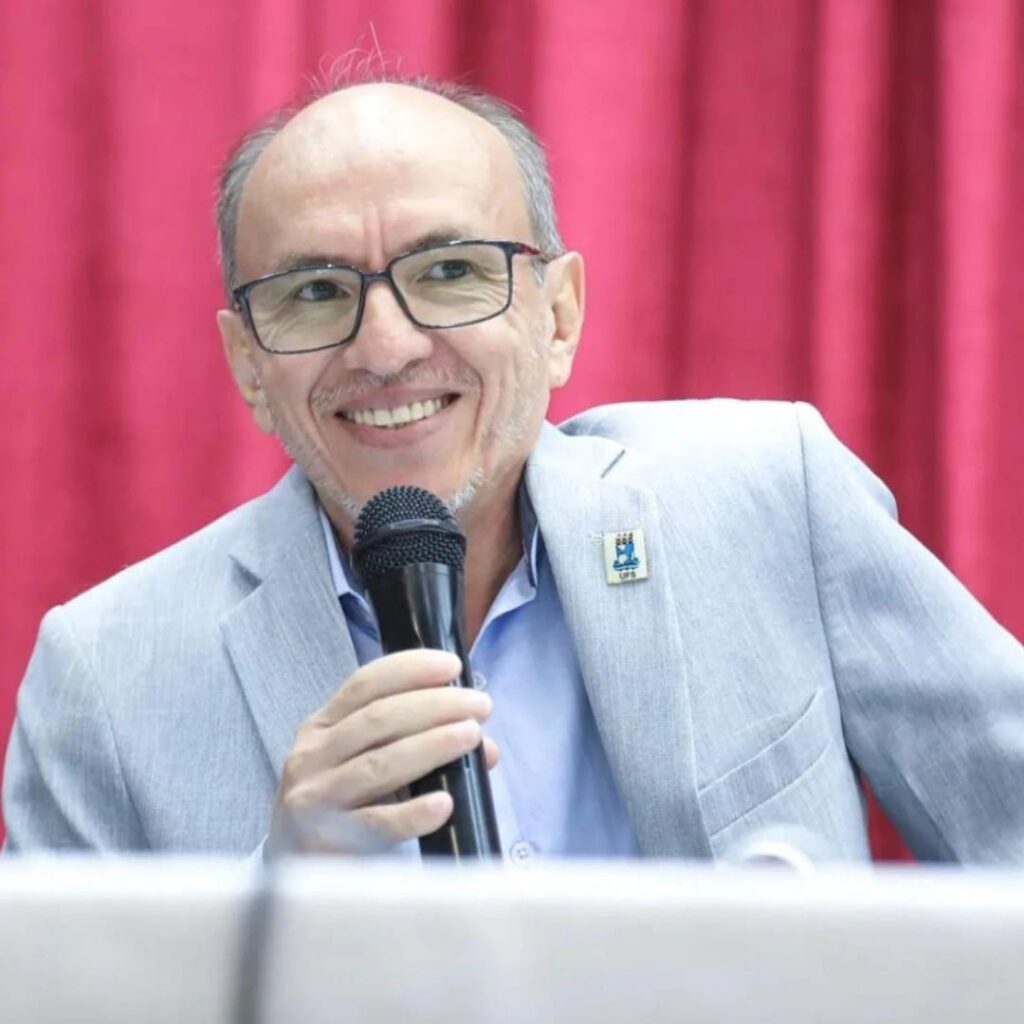
Por Rosalvo Ferreira Santos*
O crescimento do mercado de ativos financeiros é de extrema relevância para a expansão econômica de qualquer país. A questão que se coloca é forma a partir da qual esse mercado se retroalimenta no contexto brasileiro. O comportamento da taxa de juros e da dívida pública interessa bastante, na medida em que a rentabilidade dos ativos financeiros depende diretamente da confiança no sistema de rolagem da dívida pública. Qualquer despesa que possa representar risco ao retorno dos investimentos realizados em títulos e derivativos da dívida pública é considerada desnecessária.
Para os agentes do mercado financeiro, o ajuste da dívida passa a ser inadiável quando a relação Dívida/PIB apresenta algum sobressalto. Ou seja, o aumento da necessidade de financiamento por parte do setor público é visto como altamente contraproducente para assegurar condições estáveis e seguras de rentabilidade do mercado de títulos, dado o alto risco da capacidade de pagamento do governo, pressionado por taxas de juros cada vez mais altas por conta do aumento do tamanho da dívida. Tal situação colocaria as contas públicas em total desequilíbrio e, como consequência, o quadro inflacionário retornaria, reduzindo ainda mais a possibilidade do ajuste macroeconômico, o que levaria a economia do país para uma crise sem precedentes. Tudo isso pode ser facilmente evitado, bastando que o governo federal, em face da piora da relação Dívida/PIB, promova o ajuste fiscal, por meio de cortes de despesas, com maior restrição ao crédito, para obtenção de superávits primários robustos. Ao mesmo tempo, defende-se a manutenção da política monetária baseada em juros elevados para o controle da inflação. Recorre-se, assim, à abordagem econômica tradicional, segundo a qual o aumento da taxa de juros é o único instrumento para controle da inflação e do déficit público.
No entanto, o contexto atual mostra que o aumento da taxa de juros tem afetado mais a demanda agregada que o nível geral de preços. A incorporação do custo financeiro aos preços ocorre, particularmente, nos segmentos oligopolistas. Nos segmentos representados por pequenas e médias empresas não há como repassar o custo financeiro dos juros para os preços, dado o baixo poder de mercado e a compressão do poder de compra dos salários. Essa é a razão pela qual o nível geral de preços não tem uma escalada mais severa.
Diferentemente da opinião prevalecente na mídia e propagada por agentes do mercado financeiro, a dívida pública não é o vetor do aumento da taxa de juros, e sim o contrário. No período de 2004 a 2010, o país conseguiu, pela primeira vez após a estabilização monetária, apresentar taxas de crescimento do Produto Interno acima 5% ao ano, com quase pleno emprego e menor nível de capacidade ociosa das empresas. A relação Dívida/PIB registrou uma performance extraordinária, em torno de 42%, mesmo diante do impacto da crise financeira internacional de 2008/2009.
Contudo, a estratégia de crescimento baseada em juros subsidiados tem limites bastante estreitos, uma vez que depende diretamente da capacidade de consumo das famílias e dos investimentos de curto prazo. Ao atingir o limite da margem do poder de compra do salário, o crescimento do PIB só se mantém a taxas elevadas se houver criação de novos postos de trabalho, com crescimento contínuo da renda média, com taxas de retorno crescentes para os setores produtivos e taxas de juros mantidas na mesma trajetória para a expansão do mercado financeiro. O esgotamento da capacidade de consumo de bens e serviços tende a interromper o ciclo de crescimento da economia e desestruturar a relação Dívida/PIB, invertendo de superávits para déficits primários.
A trajetória de perda da capacidade de investimento do setor público tem origem em 2015 e se agravou a partir de 2019, por imposição do Congresso, com a aprovação das emendas impositivas vinculadas às despesas discricionárias, tanto de custeio como de capital. Ao retirar parte significativa do orçamento destinado à execução do governo federal, torna-se cada vez mais difícil a realização de projetos de investimento em infraestrutura, com impactos negativos em todos os ministérios, nas universidades e centros de pesquisa. A alocação de bilhões de reais em emendas representa fragmentação de recursos públicos, com perda enorme de eficiência alocativa, demora na execução ou paralisação de projetos estruturantes de interesse nacional por falta de dotação orçamentária. Além disso, a aplicação de recursos de emendas nos redutos eleitorais dos parlamentares representa a continuidade de mandatos, além de práticas de desvios de finalidade de recursos públicos, configurando uma perda social sem precedentes.
Por sua vez, a manutenção, pelo Banco Central, da política de juros no nível de 9 pontos percentuais acima do IPCA (Índice de Preços ao Consumidor Amplo) causa profunda queda no nível do consumo por conta do alto grau de endividamento e, mais grave, perda da capacidade de pagamento bastante generalizada na população brasileira. Ao recorrer a modalidades de empréstimos para pagar outras despesas financeiras, o endividamento vira literalmente uma bola de neve. A financeirização das dívidas pessoais é um fenômeno recente e tem a ver com a proliferação de agentes financeiros atuando em um mercado de agiotagem, sem nenhum tipo de controle ou coordenação. Para evitar a repetição do quadro de endividamento das famílias de menor rendimento, os governos nos três níveis deveriam adotar programas de educação financeira, com obrigatoriedade para as pessoas assistidas por programas sociais. Ao Banco Central caberia o controle da prática indiscriminada de empréstimos pessoais.
A ausência de regulação desse mercado de empréstimos leva à completa desorganização das finanças pessoais. Ao estabelecer o nível da taxa de juros Selic, o Banco Central concentra-se unicamente no monitoramento dos índices de inflação, o mercado de dívidas e as operações realizadas por incontáveis aliciadores que extorquem os mais pobres, aproveitando-se, inclusive, de renda proveniente de programas sociais (Bolsa Família, BPC, aposentadoria rural). Essas práticas de agiotagem deveriam ser proibidas ou estar submetidas a uma forte regulação por parte do Banco Central. Esse mercado opera no estilo das BETs (recentemente proibidas de operar no país), mediante propaganda massiva e ofertas de dinheiro tentadoras, inclusive para quem estar negativado (inadimplente).
Os grandes agentes do mercado financeiro de títulos da dívida pública estão noutra quadra, onde o jogo tem certas regras, mas não raro, alguém corre por fora e rompe com os limites das boas práticas desse mercado. O caso do Master e de outros escândalos financeiros vão estar sempre associados à omissão do Banco Central e da Comissão de Valores Mobiliários (CVM), enquanto os custos econômicos e sociais serão absorvidos pela população em geral.
O Brasil conseguiu, ao longo dos anos 1980/1990, equacionar com criatividade e persistência dois importantes preços macroeconômicos: a inflação e o câmbio. É chegada a hora de o país reconhecer que se a taxa de juros não estiver alinhada aos demais preços da economia, incluindo salários e taxa de lucro, a possibilidade de crescimento de longo prazo estará sempre em compasso de espera.
Tal qual a inflação fora de controle, a taxa de juros elevada representa um custo econômico e financeiro para o setor produtivo e para a maior parte da população, excetuando-se as grandes empresas que se financiam fora do país a taxa de juros baixíssimas e os segmentos produtivos que, de alguma maneira, conseguem repassar para os preços parte do custo financeiro da taxa de juros.
Se o sistema produtivo como um todo tivesse margem para incorporar integralmente os custos financeiros da taxa de juros, a inflação tenderia a níveis altíssimos. Por conta da compressão dos salários reais, a capacidade de consumo se mantém relativamente baixa, de tal modo que o aumento da taxa de juros representa uma redução do mark-up (margem de lucro) das empresas. O desvio da taxa de juros em relação à taxa de retorno do capital produtivo provoca uma forte queda nas expectativas de investimento. Do lado do consumo, a perda do poder de compra do salário resulta em menor nível do consumo, gerando uma queda da demanda efetiva na economia real. Mesmo o empresário que dispõe de capital próprio, ou que consegue contornar o custo da taxa de juros deixa de realizar investimentos produtivos em troca da rentabilidade no mercado financeiro, atuando mais como rentista do que como empresário empreendedor, nos termos de Schumpeter.
Durante décadas de inflação elevada, parte da sociedade brasileira detentora de ativos financeiros logrou multiplicar os ganhos às expensas da população mais pobre, para quem o efeito do imposto inflacionário se impunha de forma incontrolável, a ponto de comprometer o nível de consumo de bens alimentares. Num ambiente de juros elevados, baixo nível de consumo e compressão salarial, o impacto de qualquer ajuste fiscal será a piora das condições de vida da população mais pobre e maior aperto nos padrões de consumo da classe média. Somente os rentistas serão os beneficiários dos cortes das despesas públicas. Daí a urgência de se discutir os impactos da política monetária restritiva na dívida pública e nas dívidas pessoais.
A recente ação governamental de criar formas de acesso ao crédito com taxas de juros menores, modalidade de empréstimo consignado, ao invés de ser uma solução, agravou o problema do endividamento das famílias, pois o desconto em folha reduz o valor dos salários, e não havendo acréscimo da renda familiar, compromete-se o consumo de bens básicos. A renegociação de dívidas, embora seja importante para assegurar o nível de consumo de itens essenciais para as famílias mais pobres, tem seu limite determinado pela restrição da renda familiar. A única alternativa viável é o realinhamento da taxa de juros aos demais preços da economia, como forma de recompor o poder de compra dos salários. Ao invés do ajuste fiscal, deve-se alterar os termos da política monetária, ajustando os níveis da taxa de juros à taxa de inflação, o que permitirá redução da dívida pública, aumento do investimento produtivo por meio da eliminação do desvio da taxa de juros em relação à taxa de lucro, bem como a recomposição do poder de compra dos salários, com o fim da agiotagem financeira. A adequação da política monetária resultará na ampliação da demanda de bens e serviços de alta elasticidade-renda (construção civil, turismo, gastronomia, cuidados pessoais, lazer e cultura etc.), com impactos positivos no crescimento do Produto Interno.
Entretanto, a institucionalização do argumento de que o controle da inflação pressupõe taxas de juros elevadas passou a ser uma verdade inconteste, mesmo com taxas de inflação relativamente baixas. O custo social e econômico do desalinhamento da taxa de juros dos outros preços se assemelha à hiperinflação da década de 1980. A diferença, nos dias atuais, é que não há o reconhecimento da sociedade de que esse é o maior desafio para que o país volte a apresentar taxas de crescimento mais consistentes e duradouras. O controle do processo inflacionário só foi possível graças à persistência de economistas e de governos, depois de várias tentativas fracassadas.
A origem do atual conflito distributivo da economia brasileira não está na dívida pública, está na manutenção de taxa de juros muito acima dos demais preços da economia. A adoção de uma nova orientação da política monetária, que não tenha como único propósito a convergência da inflação para o centro da meta de 3%, mas que considere também uma meta exequível de crescimento sustentado de longo prazo, mediante a fixação da taxa de juros nominal na mesma linha dos demais preços macroeconômicos, é o caminho mais seguro e estável para o equilíbrio das contas públicas e para o crescimento econômico do país, sem comprometer o aumento do poder de compra dos salários. Não se trata de propor taxas de juros reais negativas, mas de estabelecer que a Selic passe a ter como parâmetro o limite superior da meta, ao invés do centro.
Por fim, é preciso recolocar como prioridade a importância dos investimentos em infraestrutura, educação, saúde, políticas públicas de transferência de renda para o crescimento econômico de longo prazo, acompanhado da melhoria das condições de vida das camadas mais pobres da população. Nessa perspectiva, a recente contribuição de Lara Resende, ao colocar os termos do problema no seu devido lugar, representa uma oportunidade ímpar para construção de uma sociedade mais justa em termos sociais e econômicos.
*Professor Titular do Departamento de Economia da Universidade Federal de Sergipe.
O texto acima é opinião do autor e não representa necessariamente o pensamento do site Destaquenoticias.

